
こんにちは、介護しよ.netのhiroです。
介護施設への入所やショートステイを利用するとき、「負担限度額認定を受けると費用が安くなる」と聞いたことがある方も多いと思います。
しかし、認定証に記載されている第1段階、第2段階、第3段階①、第3段階②について、「何が違うのか」「自分や親は何段階になるのか」と疑問を持つ方も少なくありません。
負担限度額認定の段階は、年金額だけで決まるものではありません。
本人や世帯の住民税課税状況、配偶者の課税状況、年金収入、その他の所得、預貯金などをもとに、市区町村が判定します。
この記事では、2026年8月以降の基準をもとに、負担限度額認定の各段階をわかりやすく解説します。

負担限度額認定とは?
負担限度額認定とは、所得や資産が一定以下の方を対象に、介護保険施設やショートステイを利用した際の食費と居住費を軽減する制度です。
施設の食費や居住費は、原則として介護保険の給付対象ではなく、利用者が負担します。
ただし、所得の低い方が施設を利用できなくなることを防ぐため、所得や資産に応じて1日あたりの負担上限額が設定されています。
正式には、「特定入所者介護サービス費」または「特定入所者介護予防サービス費」と呼ばれます。
負担限度額認定の対象となる施設・サービス
主に、次の施設やサービスが対象です。
- 特別養護老人ホーム
- 介護老人保健施設
- 介護医療院
- 地域密着型特別養護老人ホーム
- ショートステイ
- 介護予防ショートステイ
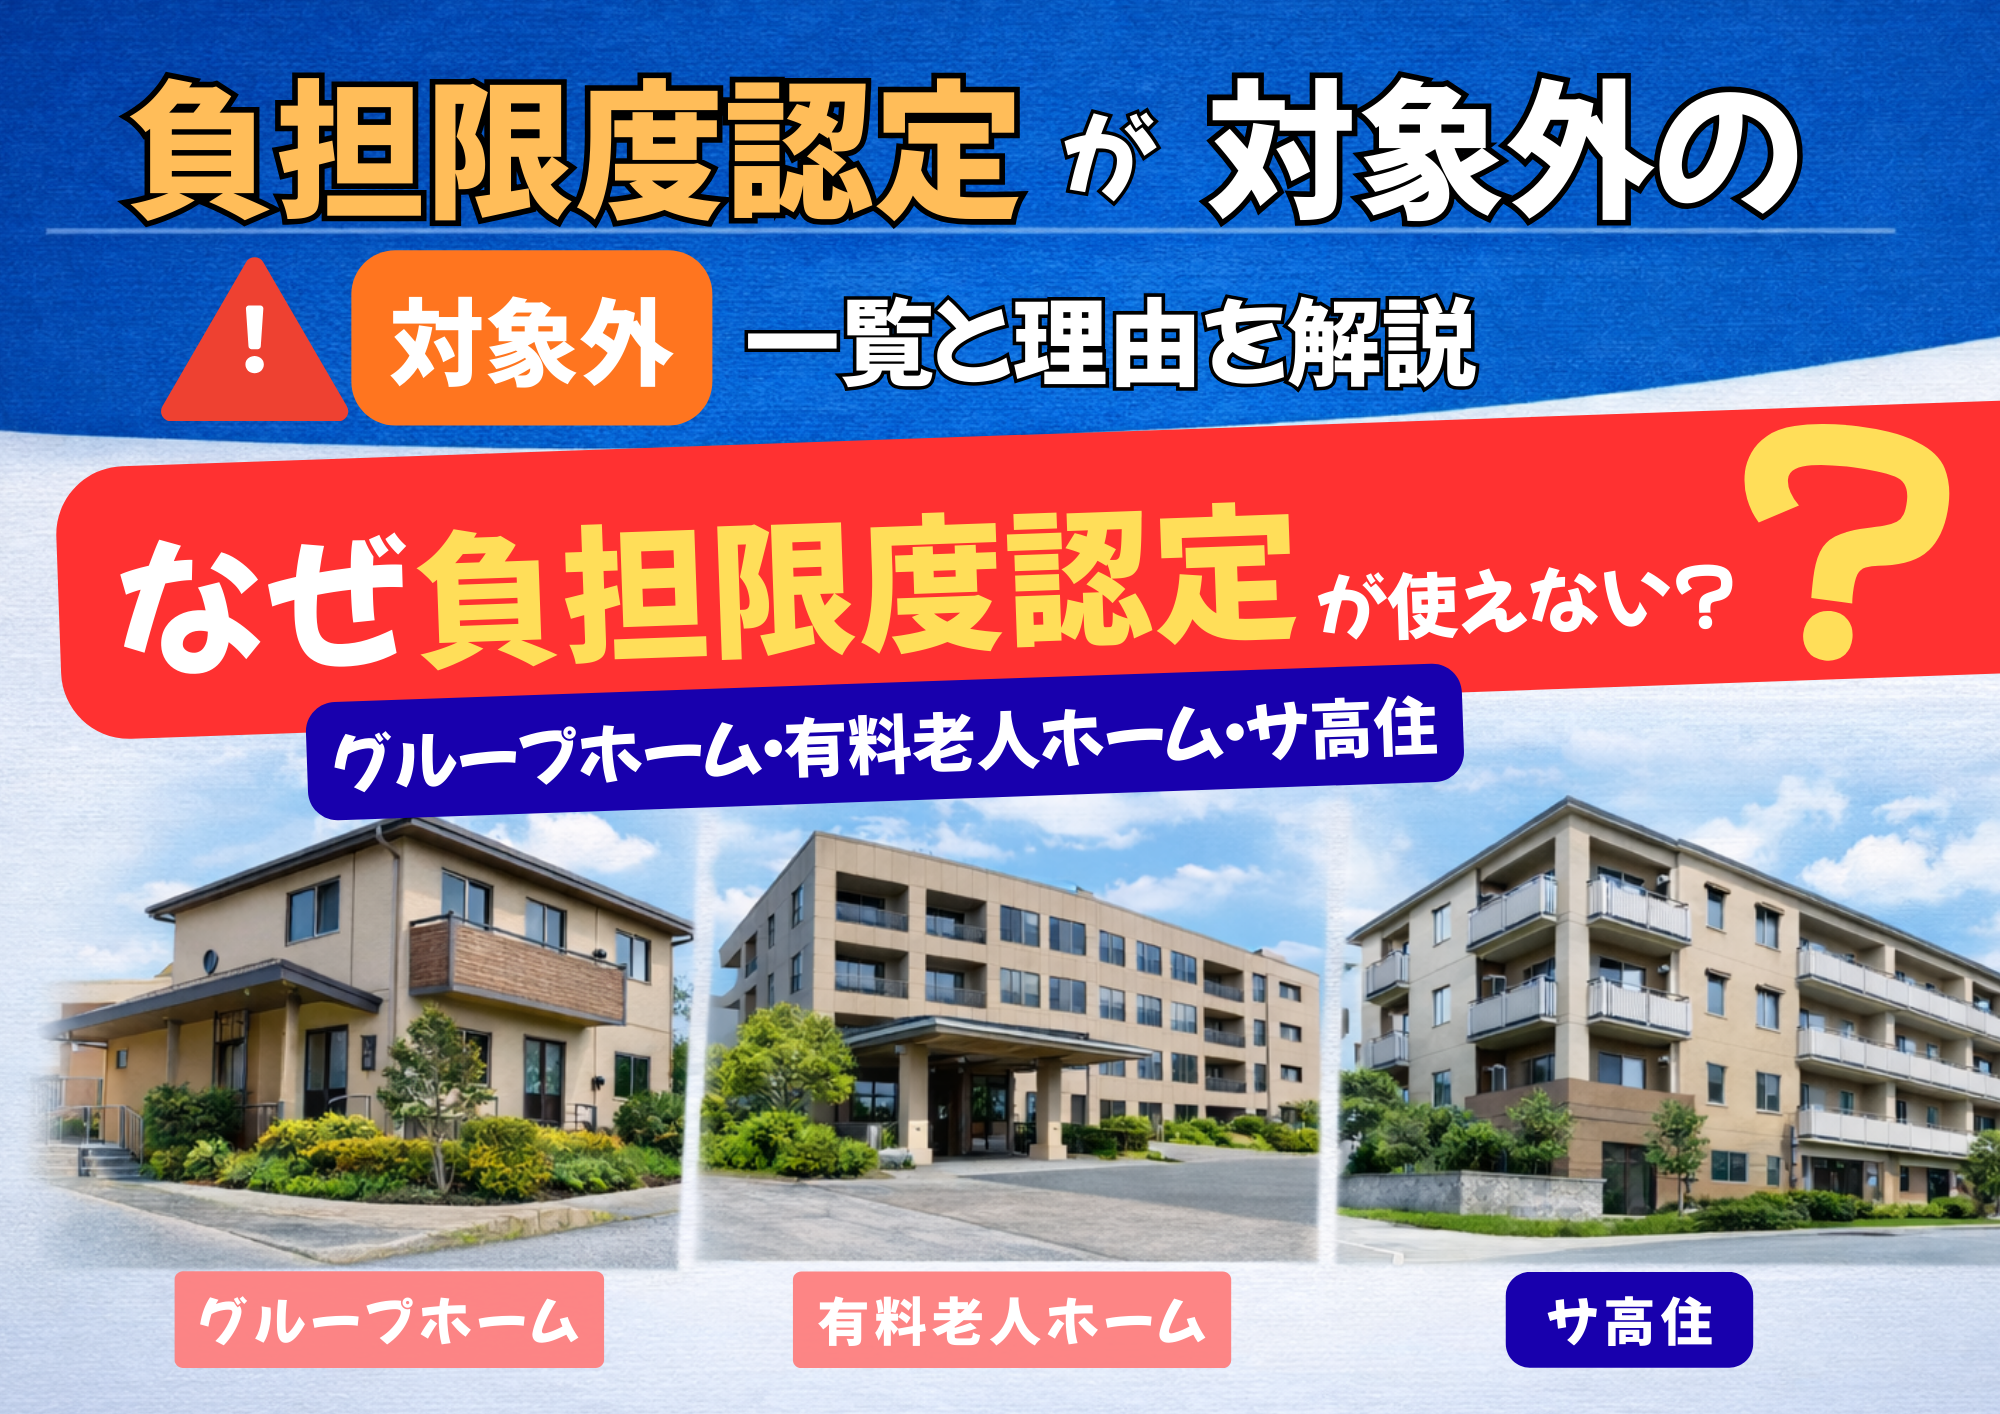
一方、有料老人ホーム、サービス付き高齢者向け住宅、グループホーム、デイサービスなどの家賃や食費には、原則として適用されません。
負担限度額認定の段階は何で決まる?
負担限度額認定の段階は、主に次の4つの条件を組み合わせて判定されます。
本人と世帯の住民税
原則として、本人を含む世帯全員が市町村民税非課税であることが必要です。
本人が非課税でも、同じ世帯に住民税課税者がいる場合は、原則として認定対象になりません。
配偶者の住民税
配偶者については、住民票上の世帯を分けていても課税状況が確認されます。
そのため、夫婦が世帯分離していても、配偶者が住民税課税者である場合は、原則として対象外です。
年金収入とその他の所得
判定では、基本的に次の金額を確認します。
年金収入金額+その他の合計所得金額
老齢年金だけでなく、遺族年金や障害年金などの非課税年金も判定に含まれます。
預貯金などの資産
住民税非課税で年金収入が少なくても、預貯金などが一定額を超えている場合は、認定対象になりません。
資産基準は、第2段階、第3段階①、第3段階②で異なります。
【2026年8月以降】負担限度額認定の段階一覧
| 利用者負担段階 | 主な対象者 | 年金収入等の基準 | 預貯金等の基準 |
|---|---|---|---|
| 第1段階 | 生活保護受給者 | 要件なし | 要件なし |
| 第1段階 | 世帯全員が非課税の老齢福祉年金受給者 | ― | 単身1,000万円以下、夫婦2,000万円以下 |
| 第2段階 | 世帯全員が住民税非課税 | 82万6,500円以下 | 単身650万円以下、夫婦1,650万円以下 |
| 第3段階① | 世帯全員が住民税非課税 | 82万6,500円超~120万円以下 | 単身550万円以下、夫婦1,550万円以下 |
| 第3段階② | 世帯全員が住民税非課税 | 120万円超 | 単身500万円以下、夫婦1,500万円以下 |
| 第4段階相当 | 本人や世帯、配偶者に課税者がいる | ― | 原則として認定対象外 |
2026年8月からは、第2段階と第3段階①を分ける年金収入等の基準が82万6,500円になります。
第1段階とは?
第1段階は、食費と居住費の負担額が最も低く設定されている区分です。
主な対象者は次のとおりです。
- 生活保護を受給している方
- 世帯全員が住民税非課税で、老齢福祉年金を受給している方
生活保護受給者には預貯金の要件がありません。
一方、老齢福祉年金受給者は、預貯金等が単身1,000万円以下、夫婦2,000万円以下であることが必要です。
なお、老齢福祉年金は、一般的な老齢基礎年金とは異なる制度です。
第2段階とは?
第2段階は、世帯全員が住民税非課税で、年金収入などが比較的少ない方の区分です。
2026年8月以降の主な条件は次のとおりです。
- 世帯全員が住民税非課税
- 配偶者も住民税非課税
- 年金収入等が82万6,500円以下
- 預貯金等が単身650万円以下
- 夫婦の場合は合計1,650万円以下
これらの条件をすべて満たす必要があります。
たとえば、単身で年金収入等が年間75万円、預貯金が300万円で、世帯全員が非課税であれば、第2段階に該当する可能性があります。
第3段階①とは?
第3段階①は、第2段階より年金収入等が多いものの、世帯全員が住民税非課税である方の区分です。
主な条件は次のとおりです。
- 世帯全員が住民税非課税
- 配偶者も住民税非課税
- 年金収入等が82万6,500円を超え、120万円以下
- 預貯金等が単身550万円以下
- 夫婦の場合は合計1,550万円以下
たとえば、単身で年金収入等が年間100万円、預貯金が400万円であれば、第3段階①に該当する可能性があります。
第3段階②とは?
第3段階②は、世帯全員が住民税非課税で、年金収入等が年間120万円を超える方の区分です。
主な条件は次のとおりです。
- 世帯全員が住民税非課税
- 配偶者も住民税非課税
- 年金収入等が120万円を超える
- 預貯金等が単身500万円以下
- 夫婦の場合は合計1,500万円以下
年金収入等について区分上の上限はありませんが、所得が増えて本人が住民税課税になると、原則として認定対象外になります。
第4段階とは?
一般的に第4段階と呼ばれるのは、本人や世帯、配偶者に住民税課税者がいる方です。
第4段階には負担限度額による軽減がなく、食費や居住費は施設との契約額を支払います。
また、住民税非課税であっても、預貯金額が各段階の基準を超えている場合は、負担限度額認定の対象外です。
厳密には、預貯金基準を超えたから第4段階になるのではなく、「資産要件を満たさないため認定対象外になる」と考える方が正確です。
遺族年金や障害年金も収入に含まれる
負担限度額認定の判定では、課税年金だけでなく、非課税年金も収入に含まれます。
対象となる主な年金は次のとおりです。
- 老齢基礎年金
- 老齢厚生年金
- 遺族基礎年金
- 遺族厚生年金
- 障害基礎年金
- 障害厚生年金
遺族年金や障害年金は税法上非課税ですが、負担限度額認定では収入として扱われます。
預貯金等には何が含まれる?
資産要件では、普通預金や定期預金だけでなく、換金できる金融資産も確認されます。
主な対象は次のとおりです。
- 普通預金
- 定期預金
- 現金
- 株式
- 国債や地方債
- 投資信託
- 時価評価額を確認できる金や銀
一方、自宅や土地、自動車、家財、生命保険などは、一般的に預貯金等には含まれません。
負債がある場合は、借用証書などで金額を確認できれば、預貯金等から差し引けることがあります。
夫婦の場合は預貯金を合算する
夫婦の場合は、本人だけでなく配偶者の預貯金も合算して判定します。
たとえば、第3段階①の夫婦の基準は1,550万円以下です。
本人が400万円、配偶者が1,000万円であれば、合計1,400万円のため資産基準内です。
一方、本人が400万円、配偶者が1,200万円の場合は合計1,600万円となり、基準を超えます。
この場合、収入条件を満たしていても、原則として負担軽減を受けられません。
世帯分離すれば認定される?
本人と課税されている子どもが世帯分離し、本人の世帯が住民税非課税になれば、世帯要件を満たす可能性があります。
ただし、配偶者については、世帯分離していても課税状況が確認されます。
そのため、夫婦の一方が住民税課税者である場合は、世帯分離しただけでは原則として認定対象になりません。

具体例で確認|自分は何段階になる?
年金75万円・預貯金300万円
単身で世帯全員が住民税非課税、年金収入等が年間75万円、預貯金が300万円の場合、原則として第2段階に該当する可能性があります。
年金100万円・預貯金400万円
単身で世帯全員が住民税非課税、年金収入等が年間100万円、預貯金が400万円の場合、原則として第3段階①に該当する可能性があります。
年金150万円・預貯金300万円
単身で世帯全員が住民税非課税、年金収入等が年間150万円、預貯金が300万円の場合、本人が住民税非課税であれば、第3段階②に該当する可能性があります。
年金100万円・預貯金700万円
収入だけを見れば第3段階①の範囲ですが、預貯金が550万円を超えています。
そのため、資産要件を満たさず、原則として認定対象外です。
2026年8月から何が変わる?
2026年8月からは、主に次の変更があります。
第2段階の収入基準が変わる
第2段階と第3段階①を分ける年金収入等の基準が、82万6,500円になります。
年金額の上昇だけを理由に、第2段階から第3段階①へ移ることを防ぐための見直しです。
一部の食費・居住費が引き上げられる
2026年8月からは、第3段階②を中心に、食費や一部の居住費の負担限度額が引き上げられます。
具体的な変更額については、関連記事で詳しく解説しています。
負担限度額認定は申請が必要
条件を満たしていても、負担限度額認定は原則として自動的に適用されません。
本人または家族が、市区町村の介護保険担当窓口に申請する必要があります。
一般的な必要書類は次のとおりです。
- 介護保険負担限度額認定申請書
- 預貯金等に関する申告書
- 本人と配偶者の通帳の写し
- 有価証券や投資信託の残高が分かる書類
- 本人確認書類
必要書類や通帳のコピー範囲は自治体によって異なります。
また、認定証には有効期限があり、継続して利用する場合は、原則として毎年更新申請が必要です。
多くの自治体では申請した月の初日から適用され、申請前の月までさかのぼれないため、施設入所やショートステイの利用が決まったら早めに申請しましょう。
よくある質問
年金が少なければ必ず認定されますか?
必ず認定されるわけではありません。
年金収入が少なくても、本人・世帯・配偶者に住民税課税者がいる場合や、預貯金等が基準を超えている場合は対象外です。
家族全員の預貯金が確認されますか?
本人以外の家族全員の預貯金を合算するわけではありません。
ただし、配偶者がいる場合は、配偶者の預貯金も合算して判定します。
申請が遅れた場合はさかのぼれますか?
原則として、申請前の月までさかのぼって適用することはできません。
申請月の初日から適用される自治体が多いため、早めの手続きが重要です。
特養の費用全体の目安も確認したい方へ
要介護度・自己負担割合・居室タイプを選ぶと、月額費用の目安がわかります。
※負担限度額認定による食費・居住費の軽減は反映していません。認定を受ける方の実際の負担額とは異なります。
まとめ
負担限度額認定の段階は、年金収入だけでは決まりません。
次の条件を組み合わせて判定されます。
- 本人と世帯の住民税課税状況
- 配偶者の住民税課税状況
- 年金収入とその他の所得
- 本人と配偶者の預貯金等
2026年8月以降の年金収入等の目安は次のとおりです。
- 第2段階:82万6,500円以下
- 第3段階①:82万6,500円超~120万円以下
- 第3段階②:120万円超
ただし、収入基準を満たしていても、預貯金額や配偶者の課税状況によって認定されない場合があります。
負担限度額認定は申請が必要で、申請前までさかのぼれないことがあります。
自分や家族が対象になるか分からない場合は、施設の相談員、担当ケアマネジャー、市区町村の介護保険担当窓口へ早めに相談しましょう。
※本記事は、2026年8月以降の制度内容をもとに一般的な仕組みを解説しています。実際の認定結果は、本人・世帯・配偶者の課税状況、所得、預貯金等をもとに市区町村が判断します。
施設費用を少しでも抑えたい方へ
「負担限度額認定」「高額介護サービス費」「社福減免」の違いが1枚でわかる
【施設費用の負担軽減制度 早見表】を無料配布しています。
「うちの親は、ほかに使える制度はない?」という確認にも使えます。
LINE友だち追加後、トーク画面下のメニューから受け取れます。
⇒【施設費用の負担軽減制度 早見表】を無料で受け取る
※特養への相談や問い合わせで、「何を聞けばよいか分からない」という方へ。
状況や質問を整理できるPDF資料をご用意しています。
→ 「特養入所の相談前に聞くこと整理ガイド」の詳細はこちら
stand.fmで音声配信を開始しました。
新しい情報発信の場として、stand.fmでも音声配信していきます。ブログだけではなくて、音声でも聞きたいという声を受けて始めて見ることにしました。

〇関連記事
✔特養への入所が決まったらやること|入所前後の手続きと準備を解説 – 介護しよ.net
✔海外在住でも日本にいる親の介護はできる?最初にやること・介護保険申請を解説
✔介護の3大負担軽減制度をまとめて解説 ~高額介護サービス費・社福減免~ | 介護しよ.net
〇介護情報誌『おはよう21』~1冊から購入できますが、定期購読がおすすめです~
- 最新号が毎月届くので買い忘れなし
- 継続的に学びが積み重なり、スキルアップにつながる


コメント